Domain wasserfuehrende-kaminoefen.de kaufen?
Wir ziehen mit dem Projekt
wasserfuehrende-kaminoefen.de um.
Sind Sie am Kauf der Domain
wasserfuehrende-kaminoefen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wasserfuehrende-kaminoefen.de kaufen?
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
Ähnliche Suchbegriffe für Betriebsvermögen
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
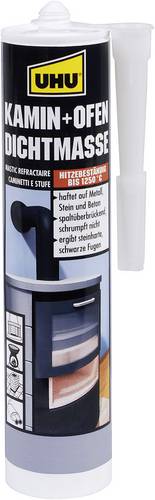
UHU Kamin + Ofen Dichtmasse 46895 530 gFeuerfeste, bis 1250°C temperaturbeständige Dichtmasse zum Ausbessern von Rissen und zum Abdichten von Fugen in offenen Kaminen, Kachelöfen und Schornsteinen. Ideal zum Kleben von Glasscheiben und keramischen Abdichtbändern bei Öfen und Kaminen. Auch zur kurzzeitigen Reparatur von Abgasanlagen an Kraftfahrzeugen und Motorrädern geeignet. Haftet auf Metall, Stein und Beton. Ergibt steinharte Fugen.13,16 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
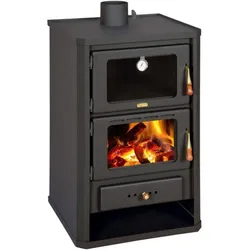
Kamin Prity FG mit Ofen, 14 kWVerleihen Sie Ihrem Alltag noch mehr Atmosphäre mit diesem klassischen freistehenden Holzofen. Der Brennraum ist mit feuerfesten Ziegeln verstärkt, die Wärme speichern und die Verbrennungstemperatur erhöhen. Die Tür des Brennraums ist mit hitzebeständigem Keramikglas ausgestattet Gusseisenrost (Grill) Der Holzofen erfüllt die neuesten „ ECODESIGN "-Bedingungen für die Verwendung ab 2022 Der Holzofen verfügt nicht über eine selbstschließende Tür Perfekt für den täglichen Gebrauch Das Gerät verfügt über einen Backofen, der praktisch ist, wenn Sie kleine Gerichte auf traditionelle Weise zubereiten möchten Für zusätzlichen Komfort verfügen die Türen und die Ascheschublade über Holzgriffe, um Verbrennungen der Hände zu vermeiden Im unteren Teil des Ofens befindet sich ein Platz zur Aufbewahrung von Holz und/oder Holzbriketts Mindestabstand zu brennbaren Materialien: hinten = 400 mm seitlich = 400 mm vorne = 800 mm PRODUKTINFORMATION – PRITY FG Brennstoffart – Trockenes Holz mit einem Feuchtigkeitsgehalt von ≤20% Energieeffizienzklasse A Energieeffizienzindex (EEI) 100 Saisonale Raumheizungs-Energieeffizienz (η s ) % 67 Raumheizleistung kW 14,2 Wasserheizleistung: – nominal kW – – maximal kW – Volumen des Warmwasserspeichers l – Maximaler Wasserbetriebsdruck bar – Rauchgastemperatur bei Nennwärmeleistung °C 330 Energieeffizienz bei Nennwärmeleistung % 75,5 Emissionen der Verbrennungsprodukte bei Nennwärmeleistung: CO (bei 13% O 2 ) mg/Nm 3 1129 PM (bei 13% O 2 ) mg/Nm 3 29 NOx (bei 13% O 2 ) mg/Nm 3 90 OGC (bei 13% O 2 ) mg/Nm 3 14 Abgasmassenstrom g/s 9,2 Mindestschornsteinzug Pa 11 Rauchrohdurchmesser Ø, mm 130 Brennstoffverbrauch kg/h 4,6 Armaturenanschluss ′′ – Gesamtabmessungen, L x B x H mm 570 x 530 x 930 Abmessungen Brennraum, L x B x H mm 490 x 430 x 320 Backofenabmessungen, L x B x H mm 395 x 410 x 190 Nettogewicht kg 115 Energieeffizienzlabel Leistungserklärung798,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
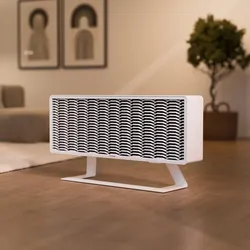
21Energy Ofen 3 | Bitcoin Heizung21energy Ofen 3 – Heizen und gleichzeitig Bitcoin minenDer 21energy Ofen 3 verbindet moderne elektrische Raumheizung mit integriertem Bitcoin Mining. Während das Gerät den Raum mit Wärme versorgt, arbeitet im Inneren leistungsfähige SHA-256-Mining-Hardware und erzeugt Bitcoin-Mining-Erträge.Statt elektrische Energie ausschließlich in Wärme umzuwandeln, wird die eingesetzte Energie zunächst für Bitcoin Mining verwendet. Die dabei ohnehin entstehende Abwärme wird anschließend zum Heizen des Raumes genutzt.Damit verbindet der Ofen 3 zwei Anwendungen in einem Gerät:Bitcoin Mining + elektrische RaumheizungDer 21energy Ofen 3 ist in vier unterschiedlichen Leistungsvarianten erhältlich – Base, Pro, Base XL und Pro XL – und kann passend zu Raumgröße und gewünschter Mining-Leistung ausgewählt werden.Alle vier Varianten sind wahlweise in Weiß oder Schwarz erhältlich.Vier Varianten für unterschiedl...1990,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **

Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
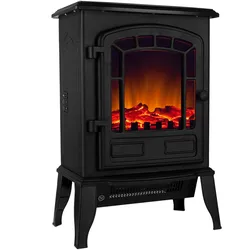
Elektrischer Kamin Schwarz 2000W mit HeizungKlassisches Design mit tollem Kaminfeuereffekt! Das Kaminfeuer dieses Elektro-Kamins erzeugt ein realistisches und komfortables Licht im Raum. So sorgt das täuschend echte Kaminfeuer für ein behagliches Ambiente. Das Besondere: Es ist kein Schornstein erforderlich - du kannst den Elektro Kamin einfach einstecken und direkt genießen. Hierbei kannst du zwischen 2 Betriebsarten wählen: nur als Kaminfeuer oder in Kombination mit der Heizung. Das Heizelement verfügt über 2 Wärmestufen, die du an seitlichen Schaltern regeln kannst. Die Bedienelemente sind außerhalb des Sichtfelds platziert und einfach zu handhaben. Produktvorteile: Elektrischer Kamin mit max. 2.000 W Leistung eingebauter Heizlüfter Heizleistung in 2 Stufen regelbar (1.000 W oder 2.000 W) Betrieb nur als Kaminfeuer oder in Kombination mit der Heizung leistungsstark und geräuscharm Bedienelemente an der Seite, außerhalb des Sichtfeldes einfache Montage täuschend echte Flammenillusion sorgt für romantische Stimmung im Wohnzimmer tolles nostalgisches Design Technische Daten: Material: Kunststoff, Metall Maße (LxBxH): 39 x 24 x 57cm Max. Leistung (Ausgang): 1.800 - 2.000 W Licht: 3 x Energiespar-LEDs, 1 W Modell: DBHK005 Farbe: Schwarz Lieferumfang: 1 x elektrischer Kamin mit Heizlüfter63,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
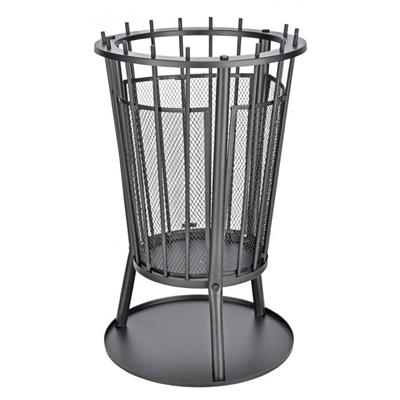
Feuerkorb mit Funkenschutz - Feuerstelle Feuerschale Feuer Grill Grillfeuer KaminFeuerkorb mit Funkenschutz Ideal geeignet für Ihren Garten oder Ihre Terasse. Produkteigenschaften: für Holzscheite und Grillkohle mit Bodenplatte zum Auffangen der Asche Material: Eisen, pulverbeschichtet Maße (DxH): ca. 40 x 61 cm51,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UHU Kamin + Ofen Dichtmasse 46895 530 gFeuerfeste, bis 1250°C temperaturbeständige Dichtmasse zum Ausbessern von Rissen und zum Abdichten von Fugen in offenen Kaminen, Kachelöfen und Schornsteinen. Ideal zum Kleben von Glasscheiben und keramischen Abdichtbändern bei Öfen und Kaminen. Auch zur kurzzeitigen Reparatur von Abgasanlagen an Kraftfahrzeugen und Motorrädern geeignet. Haftet auf Metall, Stein und Beton. Ergibt steinharte Fugen.13,16 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Betriebsvermögen
-
Kamin Prity FG mit Ofen, 14 kWVerleihen Sie Ihrem Alltag noch mehr Atmosphäre mit diesem klassischen freistehenden Holzofen. Der Brennraum ist mit feuerfesten Ziegeln verstärkt, die Wärme speichern und die Verbrennungstemperatur erhöhen. Die Tür des Brennraums ist mit hitzebeständigem Keramikglas ausgestattet Gusseisenrost (Grill) Der Holzofen erfüllt die neuesten „ ECODESIGN "-Bedingungen für die Verwendung ab 2022 Der Holzofen verfügt nicht über eine selbstschließende Tür Perfekt für den täglichen Gebrauch Das Gerät verfügt über einen Backofen, der praktisch ist, wenn Sie kleine Gerichte auf traditionelle Weise zubereiten möchten Für zusätzlichen Komfort verfügen die Türen und die Ascheschublade über Holzgriffe, um Verbrennungen der Hände zu vermeiden Im unteren Teil des Ofens befindet sich ein Platz zur Aufbewahrung von Holz und/oder Holzbriketts Mindestabstand zu brennbaren Materialien: hinten = 400 mm seitlich = 400 mm vorne = 800 mm PRODUKTINFORMATION – PRITY FG Brennstoffart – Trockenes Holz mit einem Feuchtigkeitsgehalt von ≤20% Energieeffizienzklasse A Energieeffizienzindex (EEI) 100 Saisonale Raumheizungs-Energieeffizienz (η s ) % 67 Raumheizleistung kW 14,2 Wasserheizleistung: – nominal kW – – maximal kW – Volumen des Warmwasserspeichers l – Maximaler Wasserbetriebsdruck bar – Rauchgastemperatur bei Nennwärmeleistung °C 330 Energieeffizienz bei Nennwärmeleistung % 75,5 Emissionen der Verbrennungsprodukte bei Nennwärmeleistung: CO (bei 13% O 2 ) mg/Nm 3 1129 PM (bei 13% O 2 ) mg/Nm 3 29 NOx (bei 13% O 2 ) mg/Nm 3 90 OGC (bei 13% O 2 ) mg/Nm 3 14 Abgasmassenstrom g/s 9,2 Mindestschornsteinzug Pa 11 Rauchrohdurchmesser Ø, mm 130 Brennstoffverbrauch kg/h 4,6 Armaturenanschluss ′′ – Gesamtabmessungen, L x B x H mm 570 x 530 x 930 Abmessungen Brennraum, L x B x H mm 490 x 430 x 320 Backofenabmessungen, L x B x H mm 395 x 410 x 190 Nettogewicht kg 115 Energieeffizienzlabel Leistungserklärung798,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
21Energy Ofen 3 | Bitcoin Heizung21energy Ofen 3 – Heizen und gleichzeitig Bitcoin minenDer 21energy Ofen 3 verbindet moderne elektrische Raumheizung mit integriertem Bitcoin Mining. Während das Gerät den Raum mit Wärme versorgt, arbeitet im Inneren leistungsfähige SHA-256-Mining-Hardware und erzeugt Bitcoin-Mining-Erträge.Statt elektrische Energie ausschließlich in Wärme umzuwandeln, wird die eingesetzte Energie zunächst für Bitcoin Mining verwendet. Die dabei ohnehin entstehende Abwärme wird anschließend zum Heizen des Raumes genutzt.Damit verbindet der Ofen 3 zwei Anwendungen in einem Gerät:Bitcoin Mining + elektrische RaumheizungDer 21energy Ofen 3 ist in vier unterschiedlichen Leistungsvarianten erhältlich – Base, Pro, Base XL und Pro XL – und kann passend zu Raumgröße und gewünschter Mining-Leistung ausgewählt werden.Alle vier Varianten sind wahlweise in Weiß oder Schwarz erhältlich.Vier Varianten für unterschiedl...1990,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.